Uma indústria pode manter suas máquinas funcionando, cumprir pedidos e ainda perder dinheiro sem perceber. Isso acontece quando desperdícios de matéria-prima, retrabalhos, paradas de equipamentos e diferenças no estoque não são acompanhados corretamente. Para identificar esses problemas, é necessário comparar os custos planejados com os gastos reais de cada etapa da fabricação. Um ERP para Indústria pode ajudar nesse processo ao organizar informações sobre materiais, ordens de produção, consumo e movimentações, facilitando a identificação de despesas que passam despercebidas. Entretanto, os resultados dependem de registros corretos, processos bem definidos e acompanhamento frequente. Neste artigo, você entenderá quais custos ocultos prejudicam a produção, como calcular os gastos de fabricação e quais práticas ajudam a melhorar o controle financeiro e operacional da indústria.
Principais aprendizados deste artigo:
-
Os custos ocultos podem surgir de desperdícios, retrabalhos, paradas de máquinas e falhas no controle de materiais.
-
Um ERP para Indústria pode facilitar a identificação de diferenças entre os gastos planejados e os realizados.
-
O cálculo do custo real deve considerar materiais, tempo de fabricação, perdas e custos indiretos.
-
O planejamento da produção ajuda a evitar compras desnecessárias, atrasos e consumo excessivo de recursos.
-
Indicadores e registros confiáveis permitem identificar problemas e acompanhar as melhorias.
-
A redução de perdas depende da qualidade dos processos, dos dados registrados e das ações adotadas pela empresa.
O que são custos ocultos na indústria e por que eles prejudicam a produção?
Os custos ocultos são gastos que acontecem durante as atividades industriais, mas não são identificados ou considerados corretamente nos controles da empresa.
Eles podem estar relacionados ao desperdício de materiais, ao tempo perdido durante a fabricação ou a falhas que exigem a repetição de determinados serviços.
O problema é que esses gastos nem sempre aparecem de maneira clara no cálculo do custo dos produtos.
Como identificar um custo que não está sendo acompanhado?
Imagine uma metalúrgica que recebe um pedido para fabricar 200 peças. O orçamento considera a quantidade de aço necessária, o tempo previsto de fabricação e os demais custos conhecidos.
Durante a produção, algumas peças apresentam defeitos e precisam ser refeitas. Além disso, uma máquina fica parada por causa de uma falha mecânica.
Se essas ocorrências não forem registradas, a empresa poderá calcular o custo do pedido sem considerar todos os recursos utilizados.
Consequentemente, o valor inicialmente previsto não representará o custo real da fabricação.
Qual é a diferença entre custos diretos, indiretos e ocultos?
Os custos diretos podem ser associados mais facilmente a determinado produto ou ordem de produção, como a matéria-prima consumida.
Os custos indiretos estão relacionados à fabricação, mas precisam de critérios adequados para serem distribuídos, como determinados gastos com manutenção e energia.
Já os custos ocultos são aqueles que não foram identificados, registrados ou atribuídos corretamente, independentemente de serem diretos ou indiretos.
Um ERP para Indústria pode contribuir para organizar essas informações, mas a identificação das perdas exige que as ocorrências sejam registradas e analisadas.
Quais são os principais custos ocultos que podem comprometer uma indústria?
As perdas financeiras nem sempre são provocadas por grandes problemas. Pequenas falhas repetidas durante a fabricação também podem aumentar os gastos.
Identificar onde elas acontecem é o primeiro passo para melhorar o controle de custos industriais.
Desperdício de matéria-prima
Acontece quando a quantidade utilizada supera o necessário para fabricar determinado produto.
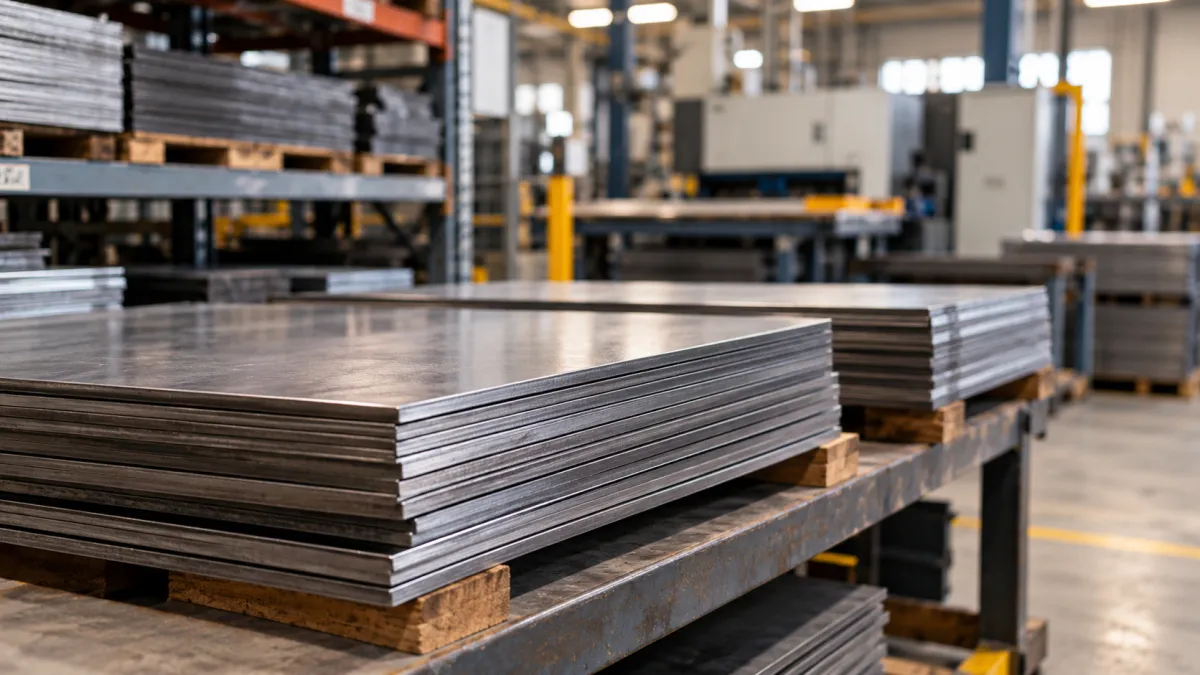
Em uma metalúrgica, por exemplo, cortes mal planejados podem gerar sobras excessivas de chapas metálicas.
Parte dessas sobras pode ser reaproveitada, mas outras acabam sendo descartadas.
Retrabalho e peças com defeito
Quando uma peça não atende às especificações, pode ser necessário corrigir o problema ou produzir outra unidade.
Isso representa consumo adicional de materiais, equipamentos e tempo de fabricação.
Paradas inesperadas de máquinas
Equipamentos que apresentam falhas podem interromper a produção e comprometer a programação.
Além do custo de manutenção, a parada pode gerar atrasos e necessidade de reorganizar outras atividades.
Compras emergenciais e estoque desorganizado
A falta de controle sobre a quantidade disponível de materiais pode provocar compras desnecessárias ou urgentes.
Uma empresa pode adquirir um componente que já possui em estoque ou precisar pagar um frete adicional para receber rapidamente um item essencial.
Tabela: 7 custos ocultos na indústria e como identificá-los
|
Custo oculto |
Exemplo na produção |
Como identificar |
|---|---|---|
|
Desperdício de material |
Sobras excessivas de chapas |
Comparar consumo previsto e real |
|
Retrabalho |
Peças refeitas por falhas |
Registrar quantidade e tempo adicional |
|
Paradas de máquinas |
Equipamento parado por defeito |
Acompanhar motivos e duração |
|
Consumo de energia |
Máquina ligada sem produzir |
Relacionar energia e produção |
|
Estoque incorreto |
Compra de material já disponível |
Conferir saldos e movimentações |
|
Compras emergenciais |
Aquisição urgente com frete extra |
Analisar pedidos e despesas adicionais |
|
Atrasos de fabricação |
Ordem concluída fora do prazo |
Comparar planejamento e execução |
Essas situações são exemplos práticos de problemas que precisam ser investigados. A presença de uma ocorrência não significa automaticamente que houve prejuízo, pois o impacto depende das condições de cada operação.
Como calcular o custo real de fabricação de um produto?
Conhecer o custo de fabricação é fundamental para avaliar se os recursos estão sendo utilizados conforme o planejado.
O cálculo precisa considerar os gastos relacionados ao processo produtivo, e não apenas o valor da matéria-prima.
Quais custos devem ser considerados?
Entre os principais componentes estão:
-
Matérias-primas e componentes utilizados.
-
Materiais auxiliares necessários à fabricação.
-
Trabalho diretamente aplicado à produção.
-
Energia e manutenção atribuídas ao processo.
-
Perdas e retrabalhos registrados.
-
Outros custos indiretos de fabricação.
Os custos indiretos precisam ser distribuídos conforme critérios coerentes com a realidade da empresa, como horas de utilização de máquinas ou outros direcionadores adequados.
Exemplo prático de custo por peça produzida
Considere uma indústria que fabricou 100 peças aprovadas em um lote.
Os valores abaixo são hipotéticos e servem apenas para demonstrar o cálculo.
|
Componente |
Valor |
|---|---|
|
Matéria-prima |
R$ 2.000 |
|
Trabalho direto |
R$ 900 |
|
Custos indiretos atribuídos |
R$ 600 |
|
Retrabalho adicional |
R$ 200 |
|
Custo total do lote |
R$ 3.700 |
|
Peças aprovadas |
100 |
|
Custo por peça |
R$ 37,00 |
Nesse exemplo, o custo unitário é encontrado dividindo R$ 3.700 por 100 peças aprovadas.
Se o retrabalho adicional não fosse registrado, o cálculo indicaria R$ 35,00 por peça, deixando de considerar R$ 2,00 do custo unitário.
É importante evitar a contagem duplicada de despesas. Um gasto com retrabalho deve ser acrescentado somente quando ainda não estiver incluído nos demais componentes.
Com um ERP para Indústria que ofereça controles adequados de consumo e produção, a empresa pode organizar os dados necessários para comparar custos previstos e realizados.
Como um ERP para Indústria ajuda a identificar custos que passam despercebidos?
Um dos principais desafios da gestão industrial é acompanhar informações que surgem em diferentes etapas da fabricação.
Quando compras, estoque e produção utilizam registros separados, encontrar a origem de uma diferença pode exigir diversas conferências.
Um ERP para Indústria pode facilitar esse acompanhamento por meio da integração dos processos e da organização dos dados operacionais.
Integração entre compras, estoque e produção
Imagine que uma ordem de produção exige determinada quantidade de matéria-prima.
Antes de iniciar a fabricação, o responsável consulta o estoque e verifica a disponibilidade do material.
Durante a execução, são registradas as quantidades efetivamente utilizadas.
Essas informações permitem comparar o planejamento com o consumo real e investigar diferenças.
Comparação entre o planejado e o realizado
Um dos controles mais úteis é acompanhar os recursos previstos para fabricar determinado produto e aqueles realmente consumidos.
Por exemplo, uma ordem previa utilizar 200 kg de aço, mas foram registrados 225 kg.
A diferença de 25 kg precisa ser analisada para descobrir se houve desperdício, mudança no projeto, falha no apontamento ou outra ocorrência.
O sistema ajuda a organizar os registros, mas não determina sozinho a causa do problema.
Histórico das ordens de produção
O acompanhamento das ordens também permite consultar informações sobre materiais, etapas executadas, quantidades e ocorrências.
Esse histórico pode ajudar a identificar processos que apresentam diferenças frequentes.
Entretanto, as informações só serão úteis quando estiverem atualizadas e representarem o que realmente aconteceu na fábrica.
Como o controle de custos industriais começa no planejamento da produção?
O planejamento interfere diretamente na utilização dos materiais, na disponibilidade das máquinas e nos prazos de fabricação.
Uma programação mal organizada pode gerar interrupções, mudanças de prioridade e utilização inadequada da capacidade produtiva.
Planejamento de materiais antes da fabricação
Antes de liberar uma ordem de produção, é importante conferir quais componentes serão necessários.
Essa verificação deve considerar a estrutura do produto, a quantidade prevista e os materiais disponíveis.
Em uma fábrica de estruturas metálicas, por exemplo, iniciar um lote sem todos os componentes pode provocar interrupções e novas movimentações.
Programação de máquinas e capacidade produtiva
Cada equipamento possui características e limitações que precisam ser consideradas.
Uma ordem pode depender de operações sucessivas, como corte, dobra, soldagem e acabamento.
Se várias ordens forem programadas para utilizar a mesma máquina simultaneamente, poderão surgir filas e atrasos.
Por isso, o ERP para Indústria, quando dispõe de recursos de PCP, pode ajudar a organizar a programação e acompanhar a execução das atividades.
Por que mudanças constantes aumentam os custos?
Alterações frequentes na programação podem exigir novas preparações de equipamentos, movimentação de materiais e reorganização das ordens.
Uma indústria de usinagem que interrompe repetidamente a produção de um lote pode gastar mais tempo preparando suas máquinas.
A análise desses acontecimentos ajuda a identificar quando as mudanças são necessárias e quando poderiam ser evitadas com um planejamento mais consistente.
Como identificar desperdícios de materiais e diferenças de estoque?
O estoque precisa representar corretamente os materiais disponíveis para a produção.
Quando existem diferenças entre o saldo registrado e a quantidade física, o planejamento perde confiabilidade.
Comparar o consumo previsto com o consumo real
A estrutura de produto informa quais materiais e quantidades são normalmente necessários para fabricar determinado item.
Durante a execução, o consumo efetivo deve ser registrado para permitir uma comparação.
Em uma fabricação de peças metálicas, diferenças recorrentes podem indicar problemas de aproveitamento, alterações no processo ou registros incorretos.
Realizar conferências periódicas
O inventário ajuda a identificar divergências entre as quantidades físicas e os saldos registrados.
A empresa pode realizar conferências gerais ou verificações rotativas, conforme sua necessidade operacional.
O importante é investigar as diferenças antes de realizar ajustes, procurando identificar o motivo das movimentações não registradas.
Evitar compras sem necessidade
Antes de adquirir materiais, é importante consultar o saldo disponível, as reservas para ordens futuras e as necessidades previstas.
Um ERP para Indústria com controles integrados de estoque e produção pode ajudar a reunir essas informações.
Isso contribui para decisões de compra mais consistentes, desde que os registros estejam corretos.
Quais indicadores ajudam a descobrir onde a produção está perdendo dinheiro?
Os indicadores transformam os registros da fábrica em informações que podem ser utilizadas na análise dos custos.
Entretanto, acompanhar muitos números sem compreender seu significado pode dificultar a identificação dos problemas.
O ideal é selecionar indicadores relacionados às principais atividades da empresa.
Custo real por ordem de produção
Mostra quanto foi consumido para executar uma ordem, conforme os critérios de custeio adotados.
A comparação entre ordens semelhantes pode revelar diferenças que merecem investigação.
Índice de refugo e retrabalho
O índice de refugo pode ser calculado pela relação entre unidades descartadas e unidades produzidas, utilizando uma definição consistente para o período analisado.
O retrabalho deve ser acompanhado separadamente, pois envolve peças que precisam passar por correções.
Tempo de máquinas paradas
Registrar o motivo e a duração das paradas ajuda a compreender a disponibilidade dos equipamentos.
Uma máquina frequentemente parada pode comprometer a programação e exigir intervenções.
Consumo de energia por unidade produzida
Esse indicador relaciona o consumo energético ao volume fabricado.
A comparação precisa considerar diferenças entre produtos, equipamentos e períodos, pois processos distintos podem apresentar consumos naturalmente diferentes.
Como interpretar os indicadores corretamente?
Um aumento no custo por peça não significa necessariamente desperdício de matéria-prima.
A diferença pode estar relacionada a um lote menor, à utilização de equipamentos ou a alterações no processo.
Por isso, os indicadores devem ser analisados em conjunto com os registros operacionais.
Como identificar custos ocultos na indústria: passo a passo
Identificar custos ocultos exige um processo organizado, desde o levantamento das atividades até a análise dos resultados.
O uso de um ERP para Indústria pode facilitar esse trabalho, mas é necessário estabelecer procedimentos para garantir a qualidade das informações.
Etapa 1 — Mapear o processo produtivo
Comece identificando as etapas necessárias para transformar a matéria-prima no produto final.
Em uma metalúrgica, o processo pode incluir recebimento, corte, dobra, usinagem, montagem e acabamento.
Para cada etapa, identifique os materiais utilizados, equipamentos envolvidos e informações que precisam ser registradas.
Esse mapeamento ajuda a localizar atividades sem acompanhamento adequado.
Etapa 2 — Registrar consumo, tempos e ocorrências
Após identificar as etapas, organize o registro das informações durante a fabricação.
Entre os dados importantes estão:
-
Quantidade de matéria-prima consumida.
-
Início e término das operações.
-
Quantidade de peças produzidas.
-
Materiais descartados.
-
Retrabalhos realizados.
-
Paradas e motivos das interrupções.
Por exemplo, se uma máquina ficar parada por falha mecânica, o registro deve permitir identificar quando isso aconteceu e por quanto tempo.
Etapa 3 — Conferir as informações registradas
Antes de analisar os custos, verifique se os apontamentos estão completos.
Compare os materiais utilizados com as movimentações de estoque e confira as informações das ordens encerradas.
Também é importante investigar registros duplicados, quantidades incorretas e operações sem apontamento.
Essa conferência evita decisões baseadas em informações inconsistentes.
Etapa 4 — Integrar as informações entre os processos
Depois da conferência, os dados precisam estar relacionados.
As informações de compra devem contribuir para o acompanhamento dos materiais, enquanto os registros de produção precisam refletir o consumo e a execução das atividades.
Um ERP para Indústria pode ajudar nessa integração, conforme os módulos e funcionalidades disponíveis.
Assim, torna-se mais fácil localizar diferenças e compreender como uma ocorrência afeta outras etapas.
Etapa 5 — Acompanhar os custos e indicadores
Com os registros organizados, estabeleça uma rotina para analisar os resultados.
Compare os custos previstos e realizados, verifique ordens com consumo acima do esperado e acompanhe a frequência das ocorrências.
A periodicidade pode variar conforme o volume de produção e a complexidade dos processos.
O importante é manter um acompanhamento consistente.
Etapa 6 — Investigar as causas e aplicar melhorias
Quando uma diferença for identificada, procure compreender o motivo antes de realizar alterações.
Imagine que uma metalúrgica apresenta consumo de chapas acima do previsto em determinados lotes.
A análise pode revelar que o plano de corte está gerando sobras excessivas.
Nesse caso, a empresa pode revisar o aproveitamento dos materiais e acompanhar os lotes seguintes para verificar se a mudança trouxe melhorias.
Esse processo permite transformar registros em ações práticas.
Como escolher um ERP para Indústria que ajude no controle de custos industriais?
A escolha de um sistema deve considerar as necessidades da operação e os controles que a empresa precisa melhorar.
Uma indústria que trabalha com produção sob encomenda, por exemplo, pode ter necessidades diferentes de outra que fabrica produtos padronizados em grandes lotes.
Quais funcionalidades devem ser avaliadas?
Entre os recursos importantes estão o planejamento e controle da produção, cadastro de estruturas de produtos, ordens de produção, apontamentos e rastreabilidade.
Também é necessário verificar os controles de materiais, as integrações disponíveis e a possibilidade de acompanhar custos de fabricação.
Nem todos os sistemas oferecem as mesmas funcionalidades, por isso é importante confirmar quais recursos estão disponíveis.
Como o MetalúrgicaPro pode contribuir?
O MetalúrgicaPro é uma solução voltada à gestão da produção em metalúrgicas, com recursos apresentados para PCP, programação, ordens de produção, apontamentos e rastreabilidade.
Esses controles podem contribuir para organizar a execução das atividades e fornecer informações para investigar desperdícios e diferenças entre planejamento e produção.
Ao avaliar a solução, é importante verificar como suas funcionalidades atendem aos processos da indústria, especialmente quando existem necessidades específicas de custeio e integração financeira.
Como manter os custos industriais sob controle e evitar novas perdas?
Depois de identificar as principais fontes de gastos, a empresa precisa manter uma rotina de acompanhamento.
O controle de custos industriais não deve acontecer apenas quando surge uma diferença significativa ou um problema de fabricação.
Acompanhar regularmente as ordens de produção
Verifique se as ordens encerradas possuem registros completos e se os consumos correspondem ao que foi executado.
Diferenças relevantes precisam ser investigadas para evitar que o mesmo problema continue acontecendo.
Corrigir as causas das perdas
Ajustar um saldo de estoque não resolve, por si só, o motivo de uma divergência.
Da mesma forma, registrar um retrabalho não impede que outras peças apresentem o mesmo defeito.
É necessário identificar as causas e adotar medidas compatíveis com cada situação.
Utilizar informações confiáveis nas decisões
Um ERP para Indústria pode apoiar o acompanhamento dos processos ao reunir dados de produção e materiais.
No entanto, os resultados dependem da qualidade dos registros, da organização das atividades e da análise realizada pelos responsáveis.
Manter essas práticas ajuda a indústria a compreender melhor seus custos, acompanhar as melhorias aplicadas e identificar novas oportunidades de redução de desperdícios.
Identificar os custos ocultos é essencial para compreender onde a indústria está gastando mais do que o necessário e quais problemas podem estar comprometendo seus resultados. Desperdícios de matéria-prima, retrabalhos, paradas de máquinas e falhas no estoque são situações que precisam ser acompanhadas para evitar perdas recorrentes.
Um ERP para Indústria pode facilitar esse processo ao organizar informações sobre materiais, ordens de produção e execução das atividades, permitindo comparar o que foi planejado com o que realmente aconteceu na fabricação.
Além disso, manter um controle de custos industriais eficiente exige registros confiáveis, análise de indicadores e melhorias contínuas nos processos. A tecnologia contribui para essa organização, mas os resultados dependem da qualidade dos dados e das decisões tomadas pela empresa.
Com o MetalúrgicaPro, sua indústria pode conhecer soluções voltadas ao planejamento e controle da produção, contribuindo para uma gestão mais organizada e preparada para identificar desperdícios, acompanhar operações e melhorar o aproveitamento dos recursos.
Relacionados
1.ERP para Indústrial: Como controlar ordens de produção
2.ERP para Indústrias: Como controlar fichas técnicas e estrutura de produtos
Curiosidades
O MetalúrgicaPro apresenta uma solução voltada à organização e ao controle da produção industrial. Seu principal valor está em conectar planejamento, execução e acompanhamento das atividades da fábrica, oferecendo informações que auxiliam a reduzir falhas operacionais, melhorar o aproveitamento dos recursos e apoiar decisões mais fundamentadas.
Perguntas frequentes
O que são custos ocultos na indústria?
Como um ERP para Indústria ajuda a reduzir custos?
Como identificar desperdícios na produção industrial?
Quais indicadores ajudam no controle de custos industriais?
Você também pode se interessar